Mostrando entradas con la etiqueta gestión del riesgo de proyectos. Mostrar todas las entradas

El riesgo en proyectos, algunas clasificaciones

El riesgo es definido como la probabilidad de que determinado fenómeno o estado de naturaleza se materialice, afectando de manera negativa (o positiva) nuestro desempeño en las actividades del proyecto.

Dado que los proyectos, por sus características, están asociados a un alto nivel de incertidumbre, se hace necesario que dentro de su gestión se contemple el manejo de riesgo, como una herramienta que nos permita identificar, evaluar y manejar todas aquellas posibles situaciones que de una u otra manera puedan afectar el cronograma, los costos o la calidad de la iniciativa.

El primer paso de la gerencia de riesgos es la identificación y clasificación de estos. A continuación reproduzco una serie de categorías que podríamos utilizar con la finalidad de ayudarnos a cumplir con esta primera etapa, debo aclarar que no es una lista exhaustiva y que a ella se le podrían agregar otras categorías:

Riesgos de las propiedades: son aquellos que podrían afectar la estructura física, maquinarias, equipos, materiales, etc., que serán utilizados en el desarrollo del proyecto. Por ejemplo:

  •           Incendios, explosiones, vandalismo, robo.
  •           Actos de la naturaleza como inundaciones, tormentas eléctricas, terremotos, etc.
  •           Mal funcionamiento o rotura de maquinas, equipos o herramientas de trabajo.

Riesgos personales: aquellos que pueden afectar la integridad de los profesionales que laboran en el desarrollo del proyecto, como por ejemplo:

  •           Enfermedades.
  •          Accidentes laborales o extra-laborales que puedan generar incapacidad temporal, permanente o muerte.
  •          Inseguridad, secuestros, etc.

Riesgos de reclamación judicial: aquellos reclamos que pueden ser ejercidos por terceros ante la administración del proyecto, por ejemplo:

  •           Reclamos por posibles daños ocasionados al medio ambiente.
  •           Reclamos por accidentes ocurridos a trabajadores.

Riesgos asociados a los actores del proyecto: aquellas acciones que pueden ejercer los stakeholders de acuerdo a cómo sus intereses se vean afectados por el proyecto, por ejemplo:

  •           Manifestaciones.
  •           Competencia desleal.
  •           Lobby.
  •           Prácticas monopólicas.
  •           Sabotaje, etc.

Riesgos de venta: aquellos asociados a la aceptación que tenga el producto final del proyecto en el mercado, por ejemplo:

  •           Cambios en los gustos del consumidor
  •           Respuestas de la competencia.
  •           Publicidad inadecuada, etc.

Riesgos de transporte: aquellos que pueden afectar la entrega a tiempo de los insumos para la ejecución del proyecto y la introducción a tiempo del producto en el mercado, por ejemplo:

  •           Daños, robo, confiscación o destrucción de la mercancía en tránsito.
  •           Retraso en el transporte de los insumos/productos.
  •           Daño, robo o destrucción de la mercancía almacenada, etc.

Riesgos financieros: aquellos que pueden afectar la rentabilidad de la inversión en el proyecto, por ejemplo:

  •           La inflación, devaluación o revaluación de la moneda.
  •          Variación en la tasa de interés en caso de que la inversión sea financiada.
  •           Disponibilidad de los fondos para invertir, etc.

Riesgos del entorno económico y social: asociados a las condiciones de la sociedad donde se realizará el proyecto, por ejemplo:

  • Problemas sociales, criminalidad, inseguridad.
  • Inestabilidad política.
  • Cambio en las reglas de juego, etc.

Estos son solo algunos de los riesgos que debemos tener presentes a la hora de emprender el desarrollo de un proyecto, con la finalidad de estructurar una estrategia que nos permita reducir la probabilidad de ocurrencia o hacer frente a las consecuencias, de la manera más efectiva y eficiente posible, ante la materialización de alguna de estas contingencias. 

Fuente consultada: Curso de Gerencia de Riesgos y Seguros en la Empresa. Universidad Pontificia de Salamanca. 1998. 

El uso de los árboles de probabilidades y la contratación en proyectos


Durante el desarrollo de un proyecto seguramente nos veremos en la necesidad de comprar y contratar materiales, equipos y servicios, con los que nuestra organización no cuenta, para el desarrollo de todas las actividades que hemos planificado y el logro de los objetivos propuestos.

Esto nos lleva a tener que evaluar a cada uno de los posibles proveedores para elegir entre ellos, a quiénes nos ofrezcan mejores condiciones y nos permitan culminar las tareas en el tiempo, con los costos y la calidad que tenemos prevista. 

Este proceso de evaluación y selección no escapa a la incertidumbre, lo que nos obliga a utilizar métodos que nos permitan mitigar el riesgo en la toma de decisiones. Uno de ellos son los árboles de probabilidades, muy similares a los árboles de decisión sobre los que ya hemos hablado en este blog con anterioridad. 

Los árboles de probabilidades son herramientas que nos permiten calcular la probabilidad de que ocurran diferentes combinaciones de resultados, un par de ejemplos nos ayudarán como de costumbre a explicar mejor la utilidad de estas herramientas: 

Supongamos que estamos evaluando entre dos proveedores cuál de ellos nos garantiza la entrega a tiempo de ciertos insumos que necesitamos para la culminación del proyecto. La probabilidad de seleccionar al proveedor A es de 0,4, mientras que la probabilidad de seleccionar al proveedor B es de 0,6. Adicionalmente sabemos, por los datos históricos con que contamos, que el proveedor A tiene probabilidades de 0,6 y 0,4 de entregar su mercancía a tiempo y con retraso respectivamente, por su parte las probabilidades del proveedor B son de 0,3 y 0,7 para el suministro de sus mercancías. 

Con esta información procedemos a construir nuestro árbol de probabilidades y realizar los cálculos: 


Como podemos observar, de contratar al proveedor A el escenario de que este entregue a tiempo los insumos tiene una probabilidad de 0,24, mientras que la probabilidad de incumplimiento es de 0,16. Por otra parte con el proveedor B el cumplimiento del cronograma de entrega tienen una probabilidad de 0,18 y el incumplimiento de 0,42.

Supongamos ahora que dependiendo del proveedor que elijamos el producto que generaremos con nuestro proyecto tendrá una mayor o menor aceptación en el mercado. El proveedor A tiene una probabilidad de ser contratado igual a 0,3, el proveedor B de 0,4 y el proveedor C de 0,3.

Adicionalmente la probabilidad de que le producto sea alta, mediana o bajamente aceptado en el mercado para cada uno de los proveedores se resume en la siguiente tabla:


Con estos datos construimos el árbol de probabilidades y realizamos los cálculos para este caso: 


En el cuadro anterior podemos visualizar la probabilidad de que se materialicen todos los escenarios posibles, con respecto a la aceptación de nuestro producto, de acuerdo al proveedor que hayamos elegido.

La metodología de los árboles de probabilidad nos permite contar con información para reducir la inceretidumbre a la que nos enfrentamos a la hora de tomar decisiones, sin embargo y a diferencia de los árboles de decisión no contienen la suficiente información para decidir ya que nos harían falta los pagos o el beneficio (pérdida) que se materializaría en cada uno de los escenarios posibles.

Una pregunta que los lectores pueden estar haciendose en este momento es ¿de dónde obtener las probabilidades?, estas provienen de datos históricos que debemos recopilar, en este caso de cada uno de los proveedores. Supongamos por ejemplo que el proveedor A en su historia a participado en 50 procesos de licitación y se le han otorgado 30 contratos, la probabilidad de que sea contratado es entonces 30/50 = 0,6 o en otras palabras este proveedor ha tenido éxito en un 60% de las oportunidades que ha presentado una oferta de servicio.

Fuente consultada: Anbari, Frank. (1997). Quantitative Methods for Project Management. Project Management IQ. 

El valor esperado y el manejo del riesgo y el tiempo del proyecto


Los métodos estadísticos, en especial las probabilidades, constituyen herramientas de gran utilidad en la gestión profesional de proyectos. Estas pueden ser aplicadas, entre otras áreas, en el manejo de la calidad, el tiempo y el riesgo de la iniciativa, facilitando la toma de decisiones en ambientes rodeados de incertidumbre.


Una de estas herramientas es el conocido valor esperado o esperanza matemática de una variable, que no es más que la media ponderada de los valores que tome dicha variable por sus respectivas probabilidades, esta puede ser formulada de la siguiente manera:


La esperanza matemática tiene aplicaciones tanto en el manejo del riesgo como en el del tiempo del proyecto, veamos a continuación ejemplos de ambos casos.

Aplicaciones en el manejo del riesgo

Supongamos que nos encontramos frente a un proyecto con cuatro posibles resultados, en lo referente a los beneficios que producirá. El primer escenario al que podemos definir como optimista nos indica que obtendremos un beneficio de 200 unidades monetarias, el segundo escenario moderado un beneficio de 100 unidades monetarias, el tercer escenario de equilibrio un beneficio de cero y el cuarto escenario pesimista una pérdida de 100 unidades monetarias.

Adicionalmente conocemos las probabilidades de que cada uno de estos escenarios se materialice, estás son 0,5, 0,2, 0,2 y 0,1 respectivamente. Calculemos entonces el valor esperado del beneficio del proyecto.


Una vez realizado el cálculo podemos concluir que en promedio el beneficio del proyecto será positivo lo que nos ayudaría a mitigar la incertidumbre sobre los valores que podría estar tomando esta variable en el futuro y facilitarnos, junto con otras herramientas de evaluación, el proceso de decisión sobre si ejecutar o no esta iniciativa. Debemos tener en cuenta que la esperanza matemática es un valor promedio de la variable en cuestión cuya probabilidad de ocurrencia es igual o muy cercana a cero, por lo que sería un error creer que el beneficio del proyecto será igual a 70 unidades monetarias.

Aplicaciones en el manejo del tiempo

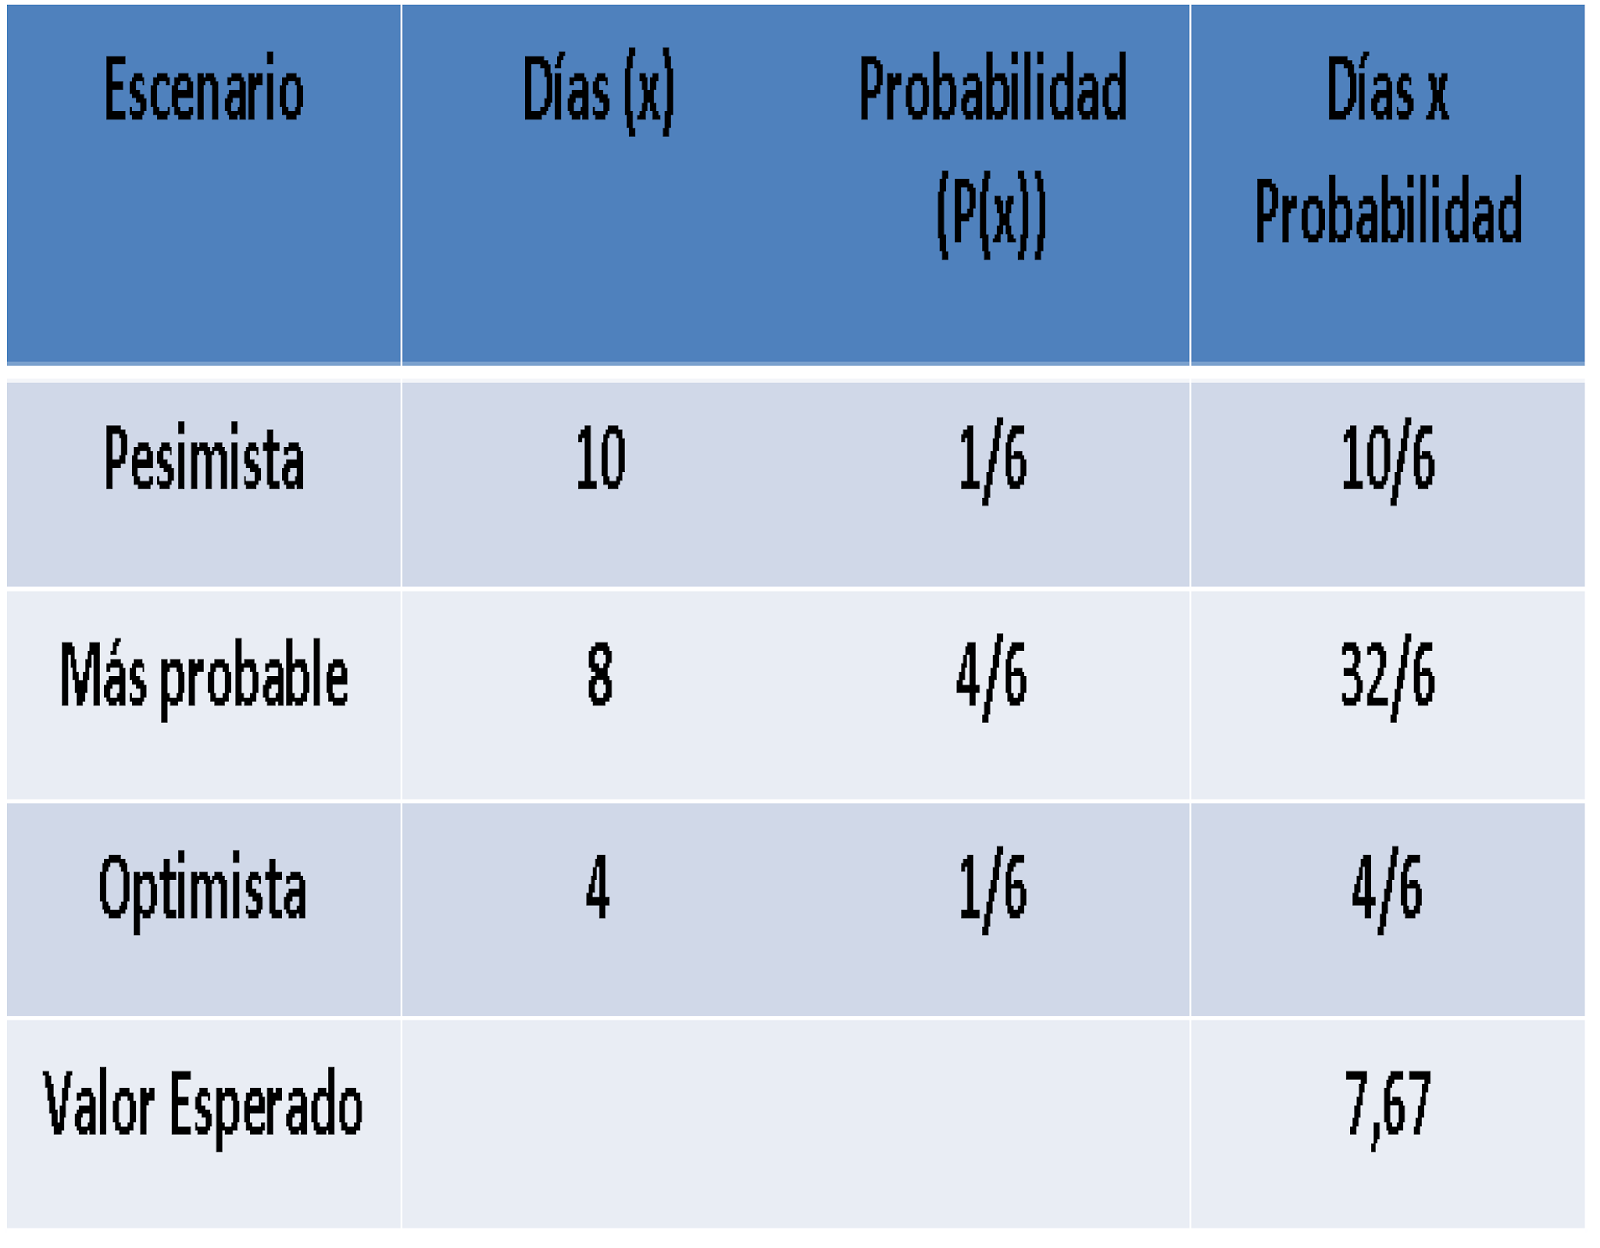
El tiempo esperado de duración de determinada actividad también puede ser pensado como un valor esperado. Supongamos que para la actividad A se nos plantean tres escenarios, uno pesimista igual a 10 días, uno más probable igual a 8 días y uno optimista igual a 4 días. Las probabilidades asociadas a cada unos de estos escenarios son 1/6, 4/6 y 1/6.

Realizando los cálculos como en el ejemplo anterior tendríamos:


En este caso el valor esperado para la duración de la actividad A es de 7,67 días en promedio.

El cálculo del valor esperado tiene una limitación y es que nos obliga a conocer de antemano las probabilidades, en caso de que no contemos con esta información tendremos que recurrir al uso de otros criterios que son: 

El criterio maximax que consiste en elegir aquella alternativa que nos proporcione el mayor beneficio o ganancia posible, según este criterio el decisor considera que la naturaleza siempre estará a su favor y se materializará el mejor escenario posible, en el caso del primer ejemplo esperaríamos obtener las 200 unidades monetarias de beneficio. 

El criterio maximin en este caso se elige la alternativa menos mala, entre aquellos estados de naturaleza poco favorables que se nos pueden presentar para la toma de decisiones.

Bibliografía consultada

Quantitative Methods for Project Management, escrito por el Dr. Frank T. Ambari, publicado por International Institute for Learning INC.


Los Árboles de Decisión, Herramientas para la Evaluación del Riesgo en Proyectos de Inversión


Cuando evaluamos un proyecto de inversión y calculamos el valor presente neto y la tasa interna de retorno, lo hacemos en función de estados financieros estimados, por lo que es poco probable que los valores obtenidos para estas variables reflejen la realidad.

Para manejar el riesgo inherente a los valores que podrían tomar el VPN y la TIR, indicadores que utilizaremos para decidir si colocamos o no nuestros fondos en determinada iniciativa, existen herramientas de análisis que nos permiten tener una idea sobre las posibles situaciones que pueden presentarse en el futuro y la probabilidad de que cada una de estas se materialice.  

Uno de estos métodos probabilísticos son los árboles de decisión, los cuales permiten la creación de diferentes escenarios asociados, cada uno, a determinada probabilidad. 

Supongamos que tenemos un proyecto cuya inversión inicial es de 200.000 unidades monetarias y tres posibles flujos de efectivo: 

a.- Uno de 50.000 unidades monetarias con una probabilidad de ocurrencia de 0.3 

b.- Uno de 100.000 unidades monetarias con una probabilidad de 0.5

c.- Uno de 125.000 con una probabilidad de 0.2

Adicionalmente estos flujos de efectivo están asociados a un período de tiempo de dos, tres y cuatro años cada uno, con las siguientes probabilidades en cada caso: 

El flujo de 50.000 a 2 años con una probabilidad de 0.5, a 3 años con una probabilidad de 0.3 y a 4 años con una probabilidad de 0.2.

El flujo de 100.000 a 2 años con una probabilidad de 0.2, a 3 años con una probabilidad de 0.4 y a 4 años con probabilidad de 0.4.

Y finalmente el flujo de 125.000 a 2 años con una probabilidad de 0.4, a 3 años con una probabilidad de 0.3 y a 4 años con una probabilidad de 0.3. 

Con estos datos procedamos a construir nuestro árbol de decisión: 


Una vez que hemos dibujado el árbol de decisión con los flujos de efectivo y las probabilidades asociadas a cada uno de los posibles escenarios, debemos calcular el VPN resultante en cada caso, para este ejemplo utilizaremos una tasa de descuento de 9%.

Hecho los cálculos se obtienen los siguientes resultados:


Podemos observar entonces los diferentes escenarios que podríamos estar enfrentando al invertir en este proyecto y las probabilidades de que cada uno de ellos se haga realidad, en el caso de los primeros cuatro por ejemplo obtendríamos un VPN negativo por lo que se materializaría una pérdida, a diferencia de los cinco casos siguientes.

Un elemento importante en el uso de este método es la determinación de las probabilidades que utilizaremos en la construcción del árbol, las cuales se obtienen a través del uso de datos históricos u opiniones de expertos. Las probabilidades en la tabla son el resultado de multiplicar las de cada una de las ramas del árbol, por ejemplo la de la No 1 (0,3 x 0,5) = 0,15, este procedimiento puede realizarse ya que el que el flujo de efectivo tome determinado valor, al igual que el período que podría durar el proyecto serían, como se conoce en la ciencia estadística, sucesos independientes.

Una vez que tenemos el VPN de cada uno de los escenarios que podrían presentarse,  nos interesará conocer cuál es el valor presente neto esperado del proyecto, con la finalidad de decidir si invertiremos en él o no.  Para calcularlo utilizamos la siguiente expresión VPe = sumatoria (Prob x VPN), tendremos entonces que:

VPe = (0,15 x -113.223) + (0,09 x -75.657) + (0,06 x -449) + (0,1 x -269) + (0,2 x 99.460) +....
......+ (0,2 x 199.101) + (0,08 x 49.662) + (0,06 x 174.326) + (0,06 x 298.877) = 68.231

Dado que el valor presente esperado es positivo valdría la pena invertir en este proyecto ya que nos proporcionaría rentabilidad por nuestros fondos.

Bibliografía consultada: Lecciones de Ingeniería Económica y Finanzas de Rifat Lelic, Editado por Nueva Librería, Buenos Aires, 2008.